 Български
 English
От Лука Пачоли до машината. Идва ли краят на фактурите във вида, в който ги познаваме?
Преди време писах за възникването и развитието на счетоводството и за Лука Пачоли. През 1494 г. във Венеция той описва двустранното записване – „венециански способ“, с който работим и до днес. Признавам си, че се вълнувам от историята на счетоводството. Този път поводът заслужава да му обърнем необходимото внимание.От Пачоли насам книгите и фактурите се четат от човек. Търговецът, счетоводителят, ревизорът. Понякога и собственикът, ако му остане време. Човекът чете бавно, но разбира контекста. Вижда, че адресът е изписан малко по-различно, но продължава нататък. Машината продължава само ако данните съвпадат.
Какво реши Европа?
На 11 март 2025 г. Съветът на ЕС прие пакета ViDA („ДДС в ерата на цифровите технологии“).Причината е записана в самата директива. През 2020 г. разликата между очаквания и реално събрания ДДС в ЕС е 93 милиарда евро. Вътреобщностните измами с „липсващ търговец“ са приблизително от 40 до 60 милиарда евро. При такива суми е логично да се търси начин всяка сделка да се вижда веднага.
Фактурата като данни
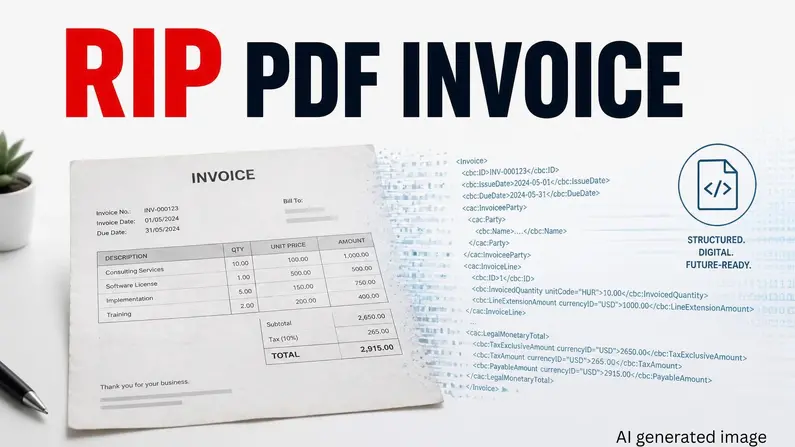
Фактурата е основният първичен документ, който носи информация за осъществената сделка. Тя е задължително условие за доказване на извършването и осъществяването на стопанската операция.От 1 юли 2030 г. при трансграничните сделки между фирми в ЕС фактурата ще се издава като електронна фактура. Тук е важно определението. Електронна фактура е фактура, издадена, предадена и получена в структуриран електронен формат, който позволява автоматична обработка. Обикновеният PDF не отговаря на това определение. Допуска се смесен вариант: четим документ плюс структурирани данни, при условие че всички данни за отчитане са в структуриран вид.
Ще се използва европейския стандарт за електронно фактуриране (EN 16931). За фактура по този стандарт вече няма да се изисква съгласие от получателя.
Сроковете също ще трябва да се спазват. Фактурата за тези сделки ще се издава не по-късно от 10 дни след данъчното събитие. Фактурата ще съдържа и номера на банковата сметка на доставчика. Още един ред, който трябва да е верен.
Кой сверява и кога
Данните за всяка отделна сделка ще се подават към данъчната администрация в момента, в който фактурата е издадена. Купувачът ще подава своите данни до 5 дни след като получи информацията. Сегашните обобщени (VIES) декларации ще отпадат.От 1 юли 2030 г. ще заработи и централна VIES на ЕС. Държавите членки ще подават в нея данните не по-късно от един ден след като ги получат. Системата ще сверява автоматично данните от доставчика и от получателя. Сделка по сделка. Срокът на съхранение на данните е заложен на 10 години.
Какво означава това на практика? Разминаването между фактурата на продавача и записа на купувача в друга държава ще е видимо почти веднага. Грешката вече няма да чака проверка, за да бъде забелязана.Точната фактура ще е важна и за двете страни по сделката.
Датите по пътя към промяната:
2030 г. изглежда далеч. Пътят до нея обаче има спирки:- 14 април 2025. Всяка държава членка може да въведе задължителни електронни фактури и за вътрешните сделки, без съгласие на получателя.
- 1 юли 2028. Фактурата за вътреобщностна доставка се издава до 15-о число на следващия месец. Платформите за краткосрочно настаняване и пътнически превози поемат ДДС в определени случаи. Който мести собствени стоки между държави, ще се регистрира по ДДС само в една от тях.
- 30 юни 2029. Приключва режимът на складиране на стоки до поискване от клиента.
- 1 юли 2030. Електронната фактура става правило за трансграничните сделки между фирми. Започва отчитането по сделки и заработва централната VIES система.
- 31 март 2033. Европейската комисия оценява как работи системата и дали са нужни още мерки.
- 1 януари 2035. Срок за държавите, които вече имат собствени системи за отчитане в реално време, да ги приведат в съответствие.
Как ще се отрази това на бизнеса?
Промяната има две страни.Разходът е в подготовката. Програмата за фактуриране трябва да издава и приема структурирани фактури и да подава данните към системата.
Ползата е, че данните се подават от системата, вместо да се преписват на ръка. Клиентът не може да откаже фактура по стандарта, така че няма да има чакане за одобрение. А ако местите собствени стоки между държави, от 2028 г. една регистрация по ДДС ще замести регистрацията във всяка от тях.
Заявената цел на ЕС е по-малка тежест за фирмите, които работят в няколко държави. Дали е постигната обаче, Комисията ще прецени чак през 2033 г.
Какво може да направим, за да се подготвим?
Машината чете само онова, което сме заложили. Затова подготовката започва от данните.Първо, контрагентите. ДДС номерата и адресите в базата трябва да са точни, изписани така, както са регистрирани. Второ, самата фактура: номерацията, датите, валутите, кредитните известия, банковите сметки. Всичко, което досега човек е „разбирал“ по контекста, машината ще сравни буква по буква. Трето, програмата, с която фирмата фактурира. Добре е да се разбере отсега дали ще може да издава структурирана фактура по стандарта.
И четвърто, може би най-важното: да се започне още сега, години преди крайния срок 2030 г. Подреждането на данни отнема време.
Проект и за вътрешните доставки
На брифинг в Министерството на финансите заместник-министърът Людмила Петкова представи проект за промени в данъчния пакет, свързан със Закона за ДДС. Освен вече познатото изискване за трансграничните доставки, сега се обсъжда и задължително електронно фактуриране за сделките между български фирми, тоест за вътрешния пазар. На същия брифинг беше посочено, че за трансграничните доставки европейската директива следва да бъде въведена от началото на 2030 г. Предвижда се, че от началото на 2028 г. електронното фактуриране ще бъде факт и в България!Важно е да се каже ясно. Това е проект, представен на брифинг. Все още не е приет закон. Предстои обсъждане и гласуване в Народното събрание, а условията могат да се променят по пътя. Но посоката е видима отдалеч, тя показва накъде се движи законодателството. Ако водите счетоводството на фирмата си сами или с колега без опит в тези промени, добре е да следите темата отсега, за да сте подготвени, когато проектът стане закон.
Аз лично намирам промяната за разумна и обоснована. Електронното фактуриране ще спести време, ресурси и средства на бизнеса. Фактурите, във вида, в който ги познаваме ще изчезнат, но нямам нищо против това. Няма да изпращаме файлове по мейл, да разпечатваме на хартия, да се чудим дали клиентът е видял или прочел мейла. Не считам, че бизнесът ще срещне големи трудности при работа със системата, напротив – тя е лесна и интуитивна. В някои европейски държави това вече е факт – Белгия, Франция, Италия и няколко други.
И накрая да обобщим: Лука Пачоли е описал правило, което важи и днес: всяко записване има две страни. Съвсем скоро двете страни ще ги сравнява машина. В нашата кантора има „Безплатна първа консултация“, на която проверяваме заедно доколко фирмата ви е готова за предстоящите промени.
д-р Янка Айвазова